
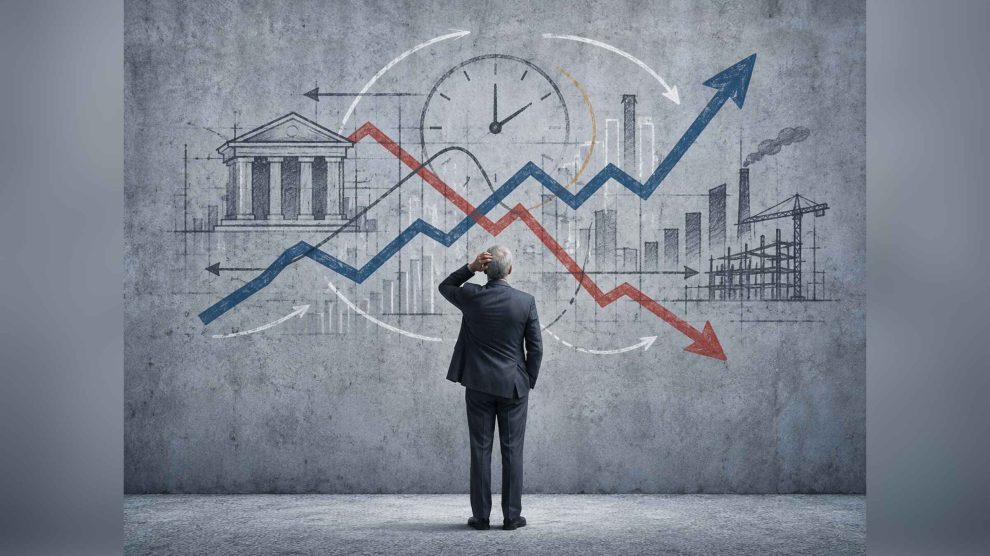

¿Qué determina realmente la tasa de interés en una economía? ¿El dinero y la preferencia por la liquidez, las decisiones de ahorro y consumo, la productividad y las oportunidades de inversión… o la interacción de todas estas fuerzas?
Durante septiembre, el Banco Central Europeo elevó sus tasas en 25 puntos básicos. Unos días después, la Reserva Federal de Estados Unidos hizo lo mismo. El Banco de Inglaterra, en cambio, decidió mantener su tasa en 3.75 %, aunque tres de los nueve integrantes de su comité consideraban que debía aumentarla.
Más que llevarme a discutir si alguna de estas decisiones fue correcta, el contraste volvió a poner frente a mí una pregunta mucho más antigua. Estamos acostumbrados a hablar de tasas altas o bajas, de endurecer o relajar las condiciones monetarias y de encontrar niveles compatibles con la inflación y la actividad económica. Pero ¿dónde surge realmente la tasa de interés?
Curiosamente, terminé pensando en ello a partir de una conversación mucho menos sofisticada.
Hace unos días, mientras veía las noticias, mi nieto de doce años escuchó que un banco central había decidido subir las tasas.
—Abuelo, ¿qué es la tasa de interés?
Le respondí de la manera más sencilla que pude. En términos generales, es lo que alguien paga por utilizar durante cierto tiempo recursos que pertenecen a otra persona. Si alguien me presta hoy y yo le devuelvo algo más después, esa diferencia está relacionada con el interés.
Pensó unos segundos.
—¿Y para qué sirve?
La segunda pregunta resultó bastante más interesante.
Para intentar responderla hicimos un pequeño experimento mental. Imaginamos una comunidad de trueque en la que no existen bancos, billetes ni una moneda común. Las personas producen distintos bienes y los intercambian directamente entre ellas.
Dentro de esa comunidad, una persona vive de recolectar cocos y un día descubre que podría obtener muchos más si construyera una herramienta especial. El problema es que fabricarla requiere varios días durante los cuales tendrá menos tiempo para conseguir alimento.
Podría esperar y almacenar suficientes cocos antes de comenzar. Pero otro habitante tiene un excedente y le ofrece la alternativa de prestarle diez hoy y recibir once dentro de un mes.
—¿Por qué once si sólo le prestó diez?
Supongamos, para no complicar demasiado la historia, que no existe riesgo de que no se los devuelva. Aun así, quien presta deja de disponer de esos cocos durante un mes. Podría consumirlos, intercambiarlos o utilizarlos de otra manera. Al entregarlos está renunciando temporalmente a ellos y pide algo a cambio de esperar.
Quien los recibe, por su parte, acepta porque disponer de esos cocos hoy le permite comenzar inmediatamente a construir una herramienta con la que espera producir más mañana.
Y ahí aparece algo importante.
Todavía no existe dinero, pero ya existe una relación económica entre recursos presentes y recursos futuros.
Eso no significa que tengamos todavía una tasa de interés como la conocemos en una economía monetaria. Lo que sí aparece es el problema que existe detrás de ella. Se trata de determinar cuánto vale disponer hoy de recursos que, de otra manera, tendríamos que esperar para utilizar.
Economistas como Böhm-Bawerk e Irving Fisher desarrollaron desde perspectivas distintas esta dimensión temporal. Disponer de algo hoy no necesariamente equivale a disponer de ello mañana. También importa qué podemos hacer con esos recursos mientras tanto.
Aquí entra la productividad.
Si la herramienta apenas permitiera recolectar un coco adicional, difícilmente tendría sentido pagar demasiado por obtener hoy los recursos necesarios para construirla. Si, en cambio, permitiera duplicar la producción futura, comenzar cuanto antes podría resultar mucho más atractivo.
Antes incluso de introducir dinero aparecen entonces dos elementos importantes. Uno tiene que ver con cuánto valoramos disponer de recursos hoy frente a mañana. El otro se relaciona con el rendimiento que esperamos obtener al utilizarlos productivamente.
¿Qué cambia cuando agregamos dinero, bancos y crédito?
Con ellos aparece una tasa monetaria observable en los mercados. También surge la pregunta de si esa tasa debe, o siquiera puede, coincidir con las condiciones reales de ahorro, inversión y producción que ya existían antes del dinero.
Knut Wicksell planteó hace más de un siglo una distinción muy cercana a este problema. Por un lado, estaría una tasa monetaria y, por otro, una tasa natural vinculada con las condiciones reales de la economía.
Friedrich von Hayek llevaría después la intuición de Wicksell hacia una preocupación distinta. Si el crédito se abarata demasiado respecto de las condiciones reales de la economía, puede estimular más proyectos de inversión de los que los recursos disponibles permiten sostener. En nuestra comunidad, todos podrían querer construir herramientas, embarcaciones y almacenes al mismo tiempo, aunque no hayan aumentado la madera, el alimento, el trabajo o el tiempo disponibles.
Keynes plantearía casi el problema contrario. Incluso si existen recursos y el crédito es barato, nada garantiza que las empresas quieran invertir. Ante la incertidumbre, pueden preferir esperar, mientras los ahorradores buscan mantener liquidez. En este caso, el problema no sería un exceso de inversión, sino que la inversión resulte insuficiente.
Una visión advierte sobre lo que ocurre cuando el crédito impulsa demasiados proyectos; la otra, sobre lo que ocurre cuando ni siquiera tasas bajas logran generar suficientes proyectos.
Una vez que aparecen el dinero, el crédito, las expectativas y las instituciones financieras, resulta difícil sostener que la tasa de interés “nace” en un único mercado. Quizá una manera útil de ordenar el problema sea observarlo desde distintos horizontes de tiempo.
En el corto plazo, las condiciones monetarias y financieras tienen una enorme importancia. La liquidez, el crédito, las expectativas y las decisiones de los bancos centrales pueden modificar rápidamente las tasas que enfrentan hogares y empresas.
Pero cuando ampliamos el horizonte, esa explicación resulta insuficiente.
Reaparecen entonces las fuerzas que existían incluso en nuestra pequeña economía de trueque. Importa cuánto valoramos consumir hoy frente a mañana, cuánto estamos dispuestos a ahorrar, qué oportunidades tenemos para invertir y qué tan productivamente podemos utilizar esos recursos. A ellas se agregan factores como el crecimiento y la demografía.
Wicksell, Hayek y Keynes observaron dimensiones distintas de un mismo problema, y cada una adquiere mayor o menor relevancia según el horizonte temporal y las condiciones de la economía.
Al final, la tasa de interés tiene entre sus objetivos coordinar decisiones separadas por el tiempo. Alguien renuncia a utilizar ciertos recursos hoy; otra persona puede disponer de ellos ahora con la expectativa de obtener algo mejor mañana.
Lo difícil no es entender que esa relación existe sino determinar cuánto debe valer.
Ahí intervienen nuestra valoración del presente frente al futuro y las oportunidades productivas. Una vez que existe dinero también importan la liquidez, las expectativas y las condiciones monetarias. Tal vez por eso resulta demasiado sencillo definir la tasa de interés únicamente como “el precio del dinero”.
Sin embargo, antes de que existiera dinero, nuestro recolector de cocos ya tenía que resolver un problema parecido por lo que quiza la tasa de interés no nazca exclusivamente en el mercado monetario ni exclusivamente en el mercado de bienes. Tal vez surja precisamente de la relación entre ambos mundos, de la liquidez y la productividad, del ahorro y la inversión y, sobre todo, de la tensión permanente entre el presente y el futuro.


Comentar